減価償却費の基本~所得税と法人税の違い
目次
はじめに
建物や機械、車両などの固定資産は、使うにつれて価値が減っていきます。そこで、取得にかかった金額を一度に経費にするのではなく、使える期間(耐用年数)にわたって少しずつ経費にしていきます。これが減価償却です。
個人事業者(所得税)と法人(法人税)では、減価償却の考え方に大きな違いがあります。
- 所得税:償却費は必ず必要経費に算入します(強制償却)。
- 法人税:会社が損金経理した金額のうち、償却限度額までが損金になります(任意償却)。
この記事では、所得税法・法人税法の条文と通達に沿って、減価償却の基本、少額減価償却資産等の特例(令和8年度改正を含む)、償却方法と計算、耐用年数、資本的支出を、所得税と法人税を比較しながらまとめます。
【注意】本記事は令和8年10月時点の法令に基づいています。償却方法や償却率は資産の取得時期によって異なりますので、実際の計算では取得時期を必ず確認してください。
1. 所得税と法人税の基本的な違い
(1) 所得税は強制償却
所得税では、その年12月31日に有する減価償却資産について、選定した償却方法で計算した償却費の額を必ず必要経費に算入します。償却費を計上しなかったり、少なく計上したりすることは認められません。
【注意】個人事業者が償却費を計上し忘れても、その分を翌年以後に繰り越して計上することはできません。未償却残高は、本来計上すべきだった償却費を差し引いた金額になります。
(2) 法人税は任意償却
法人税では、法人が償却費として損金経理した金額のうち、償却限度額に達するまでの金額が損金の額に算入されます。償却限度額の範囲内であれば、いくら償却するかは法人が決められます。
| 区分 | 会社の償却費と償却限度額 | 税務上の取扱い |
|---|---|---|
| 償却超過 | 損金経理額>償却限度額 | 超過額(減価償却超過額)を所得に加算(加算・留保)。翌期以後に償却不足が生じたときは、その範囲で減算(認容) |
| 償却不足 | 損金経理額<償却限度額 | 不足額は切捨て。翌期以後に繰り越して損金にすることはできない |
(3) 主な違いの一覧
| 項目 | 所得税 | 法人税 |
|---|---|---|
| 償却の考え方 | 強制償却 | 任意償却(損金経理が要件) |
| 法定償却方法(届出がない場合) | 定額法(平成19年3月31日以前取得は旧定額法) | 定率法(平成19年3月31日以前取得は旧定率法) |
| 償却方法の届出期限 | 業務を開始した年の翌年3月15日 | 設立事業年度などの確定申告書の提出期限 |
| 期間 | 暦年(1月1日~12月31日) | 事業年度 |
| 一括償却資産 | 3年間、毎年3分の1 | 取得価額の合計×事業年度の月数/36 |
根拠:所得税法49条1項、法人税法31条1項・4項、所得税法施行令123条・125条、法人税法施行令51条・53条
2. 減価償却資産の範囲と取得価額
(1) 減価償却資産の範囲
減価償却資産とは、建物、建物附属設備、構築物、機械及び装置、車両運搬具、工具器具備品などの有形固定資産と、ソフトウエアや特許権などの無形固定資産で、時の経過によって価値が減るものをいいます。土地や書画骨とうのように価値が減らないものは対象外です。
| 区分 | 取扱い |
|---|---|
| 稼働を休止している資産(原則) | 減価償却資産に該当しない |
| 稼働休止中でも必要な維持補修が行われ、いつでも稼働できる状態にあるもの | 減価償却資産に該当する |
| 建設中の資産 | 事業(業務)の用に供するまで償却しない |
(2) 取得価額
購入した減価償却資産の取得価額は、次の合計額です。
取得価額 = 購入代価 + 引取運賃・荷役費・運送保険料・購入手数料・関税など購入のために要した費用 + 事業(業務)の用に供するために直接要した費用
贈与により取得した場合は、所得税と法人税で取扱いが異なります。法人が贈与により取得した場合は、取得時の時価に事業の用に供するために直接要した費用を加えた金額が取得価額になります(時価は受贈益として益金の額に算入されます)。個人が通常の贈与・相続・遺贈により取得した場合は、取得価額・未償却残高を引き継ぎます。ただし、償却方法は、相続・贈与等による取得時期と取得者に適用される償却方法に基づいて判定します(たとえば、被相続人が平成19年3月以前に取得した建物を令和8年に相続した場合、相続人は旧定額法ではなく定額法で償却します)。
法人税では、次の費用は取得価額に算入しないことができます(支出した事業年度の損金)。所得税でも、業務用資産に係る不動産取得税・登録免許税などは、その年分の必要経費になります。
- 不動産取得税、登録免許税などの租税公課
- 登記費用
- 取得のための借入金の利子(使用開始前の期間に対応するものを含む)
【注意】土地と建物を一括で購入し、当初から建物を取り壊して土地を利用する目的であることが明らかな場合は、建物の取得価額と取壊し費用は土地の取得価額になります。減価償却はできません。
根拠:所得税法2条1項十九号、所得税法施行令6条、126条②(相続・贈与による取得)、所得税基本通達2-16、37-5、49-3、法人税法2条二十三号、法人税法施行令13条、54条①、法人税基本通達7-1-3、7-3-1の2、7-3-3の2、7-3-6
3. 少額減価償却資産・一括償却資産・中小企業者等の特例
取得価額が小さい資産には、耐用年数にわたる償却をしなくてもよい特例が3つあります。
| 区分 | 取得価額等の要件 | 所得税 | 法人税 |
|---|---|---|---|
| 少額減価償却資産 | 使用可能期間が1年未満、又は取得価額10万円未満 | 業務の用に供した年に全額を必要経費に算入(強制) | 事業の用に供した事業年度に損金経理した場合に全額損金算入 |
| 一括償却資産 | 取得価額10万円以上20万円未満 | 選択により、取得価額の合計額を業務の用に供した年以後3年間で毎年3分の1ずつ必要経費に算入 | 選択により、取得価額の合計額×その事業年度の月数/36を限度に損金算入 |
| 中小企業者等の少額減価償却資産の特例 | 取得価額10万円以上40万円未満(令和8年3月31日以前の取得等は30万円未満) | 青色申告をする中小事業者が、年300万円まで全額必要経費に算入 | 青色申告をする中小企業者等が、損金経理を要件に年300万円まで全額損金算入 |
(1) 少額減価償却資産
取得価額が10万円未満かどうかは、通常1単位として取引される単位ごとに判定します。機械及び装置は1台又は1基ごと、工具や器具及び備品は1個、1組又は1そろいごとに判定します。たとえば応接セットはテーブルといすを合わせた1組で判定します。
取得価額は、税込経理なら消費税込、税抜経理なら消費税抜の金額で判定します(免税事業者は税込)。
(2) 一括償却資産
一括償却資産は個別に管理しないため、対象資産を途中で売却したり除却したりしても、その年・事業年度に残額を一度に経費にすることはできません。引き続き3年間で償却します。
また、一括償却資産は償却資産税(固定資産税)の申告対象になりませんが、中小企業者等の特例を使った資産は申告対象になります。
(3) 中小企業者等の少額減価償却資産の特例(令和8年度改正)
令和8年度税制改正で、令和8年4月1日以後に取得等した資産について、対象となる取得価額が30万円未満から40万円未満に引き上げられ、適用期限が令和11年3月31日まで延長されました(所得税も同様)。
| 項目 | 改正前 | 改正後(令和8年4月1日以後の取得等) |
|---|---|---|
| 取得価額 | 30万円未満 | 40万円未満 |
| 年間の限度額 | 取得価額の合計300万円まで | 同左(変更なし) |
| 対象法人の常時使用従業員数 | 500人以下 | 400人以下 |
| 適用期限 | 令和8年3月31日 | 令和11年3月31日 |
【注意】年300万円(事業年度が1年未満の場合は月数按分)を超える部分は、通常の減価償却を行います。法人がこの特例を受けるには、確定申告書に別表十六(七)を添付する必要があります。また、令和4年4月1日以後に取得した資産で、貸付け(主要な業務として行うものを除く)の用に供したものは、少額減価償却資産・一括償却資産・この特例のいずれも使えません。
根拠:所得税法施行令138条、139条、法人税法施行令133条、133条の2、租税特別措置法28条の2、67条の5、法人税基本通達7-1-11、国税庁タックスアンサーNo.2100 減価償却のあらまし・No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例・No.5403 少額の減価償却資産になるかどうかの判定の例示、財務省「令和8年度税制改正の大綱」
4. 償却方法
(1) 取得時期と選定できる償却方法
選定できる償却方法は、資産の種類と取得時期で決まります(所得税・法人税共通)。
| 資産の種類 | 平成10年3月31日以前取得 | 平成10年4月1日~平成19年3月31日取得 | 平成19年4月1日~平成28年3月31日取得 | 平成28年4月1日以後取得 |
|---|---|---|---|---|
| 建物 | 旧定額法・旧定率法 | 旧定額法 | 定額法 | 定額法 |
| 建物附属設備・構築物 | 旧定額法・旧定率法 | 旧定額法・旧定率法 | 定額法・定率法 | 定額法 |
| 上記以外の有形固定資産(機械、車両、備品など) | 旧定額法・旧定率法 | 旧定額法・旧定率法 | 定額法・定率法 | 定額法・定率法 |
| 無形固定資産(特許権、ソフトウエアなど) | 旧定額法 | 旧定額法 | 定額法 | 定額法 |
(注)鉱業用資産の生産高比例法、リース資産のリース期間定額法は省略しています。
定率法の償却率は、取得時期で次のように異なります。
- 平成19年4月1日~平成24年3月31日取得:定額法の償却率の2.5倍(250%定率法)
- 平成24年4月1日以後取得:定額法の償却率の2倍(200%定率法)
(2) 選定の単位と届出
償却方法は、平成19年3月31日以前取得分(旧償却方法)と平成19年4月1日以後取得分(新償却方法)に区分し、さらに建物附属設備、機械及び装置、車両運搬具などの資産の種類ごとに選定し、税務署長に届け出ます。
| 区分 | 所得税の届出期限 | 法人税の届出期限 |
|---|---|---|
| 新たに業務を開始した場合・法人を設立した場合 | 開始した日の属する年分の確定申告期限(翌年3月15日) | 設立事業年度の確定申告書の提出期限 |
| 新たな種類の資産を取得した場合 | 取得した日の属する年分の確定申告期限 | 取得した日の属する事業年度の確定申告書の提出期限 |
平成10年4月1日以後取得の建物のように、選べる償却方法が一つしかない資産は、届出は不要です。
(3) みなし選定と法定償却方法
旧償却方法で旧定額法・旧定率法を選定していた資産と同じ区分の資産を平成19年4月1日以後に取得し、届出をしていない場合は、それぞれ定額法・定率法を選定したものとみなされます(みなし選定)。
届出もみなし選定もない場合は、次の法定償却方法で計算します。
| 取得時期 | 所得税 | 法人税 |
|---|---|---|
| 平成19年3月31日以前 | 旧定額法 | 旧定率法 |
| 平成19年4月1日以後 | 定額法 | 定率法 |
【注意】個人事業者が機械や車両を定率法で償却したい場合は、届出が必要です。逆に法人が機械や車両を定額法で償却したい場合は、届出が必要です。法人成りしたときは、法人で改めて届出を検討しましょう。
(4) 償却方法の変更
償却方法を変更する場合は、所得税では変更しようとする年の3月15日まで、法人税では変更しようとする事業年度開始の日の前日までに、変更承認申請書を提出します。その年(事業年度)の末日までに承認・却下の処分がなかったときは、承認があったものとみなされます。ただし、現在の償却方法を採用してから相当期間(原則3年)を経過していないときは、却下されることがあります。
| 変更の内容 | 変更後の償却費(償却限度額) |
|---|---|
| 定額法から定率法に変更 | 期首未償却残高(法人は税務上の期首帳簿価額)×法定耐用年数に応じた定率法の償却率(償却保証額は取得価額で計算) |
| 定率法から定額法に変更 | 期首未償却残高(法人は税務上の期首帳簿価額)×次のいずれかの年数に応じた定額法の償却率。①その資産に定められた耐用年数、②残存耐用年数(耐用年数-経過年数、2年未満は2年)。②の経過年数は取得後の実際の年数ではなく、期首未償却残高の取得価額に対する割合を定率法の未償却残額表に当てはめて求めた年数 |
根拠:所得税法施行令120条、120条の2、123条~125条、133条、法人税法施行令48条、48条の2、51条~53条、法人税基本通達7-2-4(相当期間=原則3年)・7-4-4(定率法を定額法に変更した場合)、所得税基本通達49-20、国税庁タックスアンサーNo.5409 減価償却資産の償却方法の選定手続き
5. 償却費(償却限度額)の計算
所得税では「償却費の額」、法人税では「償却限度額」と呼びますが、計算式は基本的に同じです。法人の定率法では、「期首未償却残高」は「税務上の期首帳簿価額(会社の期首帳簿価額+繰越償却超過額)」になります。
(1) 平成19年3月31日以前に取得した資産
| 償却方法 | 計算式 |
|---|---|
| 旧定額法(有形固定資産) | 取得価額×0.9×旧定額法の償却率 |
| 旧定額法(無形固定資産) | 取得価額×旧定額法の償却率(残存価額ゼロ) |
| 旧定率法 | 期首未償却残高×旧定率法の償却率 |
有形固定資産は、取得価額の95%(償却可能限度額)まで償却できます。償却可能限度額に達した後は、その翌年(翌事業年度)から5年間で、残りの帳簿価額から1円を差し引いた金額を均等に償却します。
5年均等償却の額 =(取得価額×5%-1円)× 12/60(法人はその事業年度の月数/60)
(2) 平成19年4月1日以後に取得した資産
| 償却方法 | 計算式 |
|---|---|
| 定額法 | 取得価額×定額法の償却率 |
| 定率法(調整前償却額≧償却保証額) | 期首未償却残高×定率法の償却率 |
| 定率法(調整前償却額<償却保証額) | 改定取得価額×改定償却率 |
- 調整前償却額=期首未償却残高×定率法の償却率
- 償却保証額=取得価額×保証率
- 改定取得価額=調整前償却額が初めて償却保証額に満たなくなった年(事業年度)の期首未償却残高
定率法は、当初は大きく償却し、償却額が償却保証額を下回った年からは、改定取得価額を基に毎年同額を償却する仕組みです。取得初年度は必ず通常の償却になります。
有形固定資産は備忘価額1円まで、無形固定資産は取得価額の全額まで償却できます。
(3) 年(事業年度)の中途で使い始めた場合
償却費 = 1年分の償却費 × 業務(事業)の用に供した日から年末(事業年度末)までの月数 ÷ 12(個人及び事業年度が12か月の法人の場合。法人の事業年度が1年未満の場合は、償却率自体を事業年度の月数に応じて調整したうえで計算します)
- 月数は暦に従って計算し、1月未満の端数は1月とします。
- 「取得した日」ではなく「事業(業務)の用に供した日」から数えます。
- 年の中途で売却したり業務の用に供さなくなったりした場合も、その月までの月数で按分します。
(4) 自家用資産を業務用に転用した場合(所得税)
個人が自家用の車や自宅を事業用に転用した場合は、非業務用だった期間の減価の額を差し引いて未償却残高を求めます。
非業務用期間の減価の額 = 取得価額 × 0.9 × 法定耐用年数の1.5倍の年数に応じた旧定額法の償却率 × 経過年数
転用後は、定額法なら「当初の取得価額×定額法の償却率」、定率法なら「未償却残高×定率法の償却率」で計算します。
【注意】取得日は当初取得した日のままなので、平成19年3月31日以前に取得した資産を転用した場合は、旧定額法・旧定率法で計算します。
根拠:所得税法49条、所得税法施行令85条、120条、120条の2、132条、134条、135条、法人税法31条、法人税法施行令48条、48条の2、59条、61条、減価償却資産の耐用年数等に関する省令5条・別表第七~第十、国税庁タックスアンサーNo.2106 定額法と定率法による減価償却・No.2105 旧定額法と旧定率法による減価償却・No.5410 減価償却資産の償却限度額の計算方法
6. 耐用年数
(1) 法定耐用年数
耐用年数は、「減価償却資産の耐用年数等に関する省令」の別表で、資産の種類・構造又は用途・細目ごとに定められています。主なものは次のとおりです。
| 資産 | 法定耐用年数 | 定額法の償却率 |
|---|---|---|
| 鉄筋コンクリート造の住宅用建物 | 47年 | 0.022 |
| 鉄筋コンクリート造の事務所用建物 | 50年 | 0.020 |
| 木造の住宅用建物 | 22年 | 0.046 |
| 普通自動車(一般用) | 6年 | 0.167 |
| パソコン(サーバー用を除く) | 4年 | 0.250 |
| ソフトウエア(その他のもの) | 5年 | 0.200 |
耐用年数を判定するときは、「耐用年数の適用等に関する取扱通達」も参考にします。
(2) 中古資産の耐用年数
中古資産を取得した場合は、法定耐用年数ではなく、次の耐用年数を使うことができます。
| 区分 | 耐用年数 |
|---|---|
| 見積法(原則) | 事業(業務)の用に供した時以後の使用可能期間として見積もった年数 |
| 簡便法(見積もりが困難な場合):法定耐用年数の全部を経過 | 法定耐用年数×20% |
| 簡便法(見積もりが困難な場合):法定耐用年数の一部を経過 | (法定耐用年数-経過年数)+経過年数×20% |
- 1年未満の端数は切り捨て、計算結果が2年未満のときは2年とします。
- 例:法定耐用年数6年の普通自動車を経過年数3年で取得→(6年-3年)+3年×20%=3.6年→3年
- 例:法定耐用年数22年の木造住宅を経過年数25年で取得→22年×20%=4.4年→4年
【注意】中古資産を事業の用に供するために支出した資本的支出(改良費など)の額が、その中古資産の取得価額の50%を超える場合は、簡便法は使えません。また、中古資産の耐用年数は事業の用に供した年(事業年度)に算定するもので、その後の年に算定し直すことはできません。
根拠:減価償却資産の耐用年数等に関する省令1条、3条、別表第一・第二・第三、耐用年数の適用等に関する取扱通達1-5-1~1-5-4、国税庁タックスアンサーNo.5404 中古資産の耐用年数
7. 資本的支出と修繕費
(1) 資本的支出とは
固定資産の修理や改良のための支出のうち、使用可能期間を延長させる部分や価額を増加させる部分は資本的支出です。支出した年に全額を経費にすることはできず、減価償却します。通常の維持管理や原状回復のための支出は修繕費で、支出した年の経費になります。名目ではなく実質で判定します。
| 資本的支出の例 | 修繕費の例 |
|---|---|
| 建物の避難階段の取付けなど、物理的に付け加えた部分の金額 | 通常の外壁塗装など、建物の維持管理のための費用 |
| 用途変更のための模様替えなど、改造・改装に直接要した金額 | 故障した設備の部品を同等のものに取り替えるなど、原状回復のための費用 |
| 部品を通常より品質・性能の高いものに取り替えた場合の、通常の取替費用を超える部分 | 建物の移えい・移築、機械の移設、地盤沈下した土地の地盛りなども修繕費になり得ますが、当初から移築目的で取得した場合や、集中生産等のための移設、取得直後の地盛りなどは除かれるなど、条件があります |
(2) 形式基準による判定
実務では、一の修理・改良等ごとに次の順番で判定します。
- 支出額が20万円未満、又はおおむね3年以内の周期で行われるもの→修繕費
- 上記以外で、明らかに資本的支出・修繕費といえるもの→それぞれの区分
- 区分が明らかでない金額が60万円未満、又は前期末(前年末)の取得価額のおおむね10%以下のもの→修繕費
- なお区分が明らかでないもの→継続適用を要件に、「区分が明らかでない金額×30%」と「前期末の取得価額×10%」のいずれか少ない金額を修繕費、残額を資本的支出とすることができる
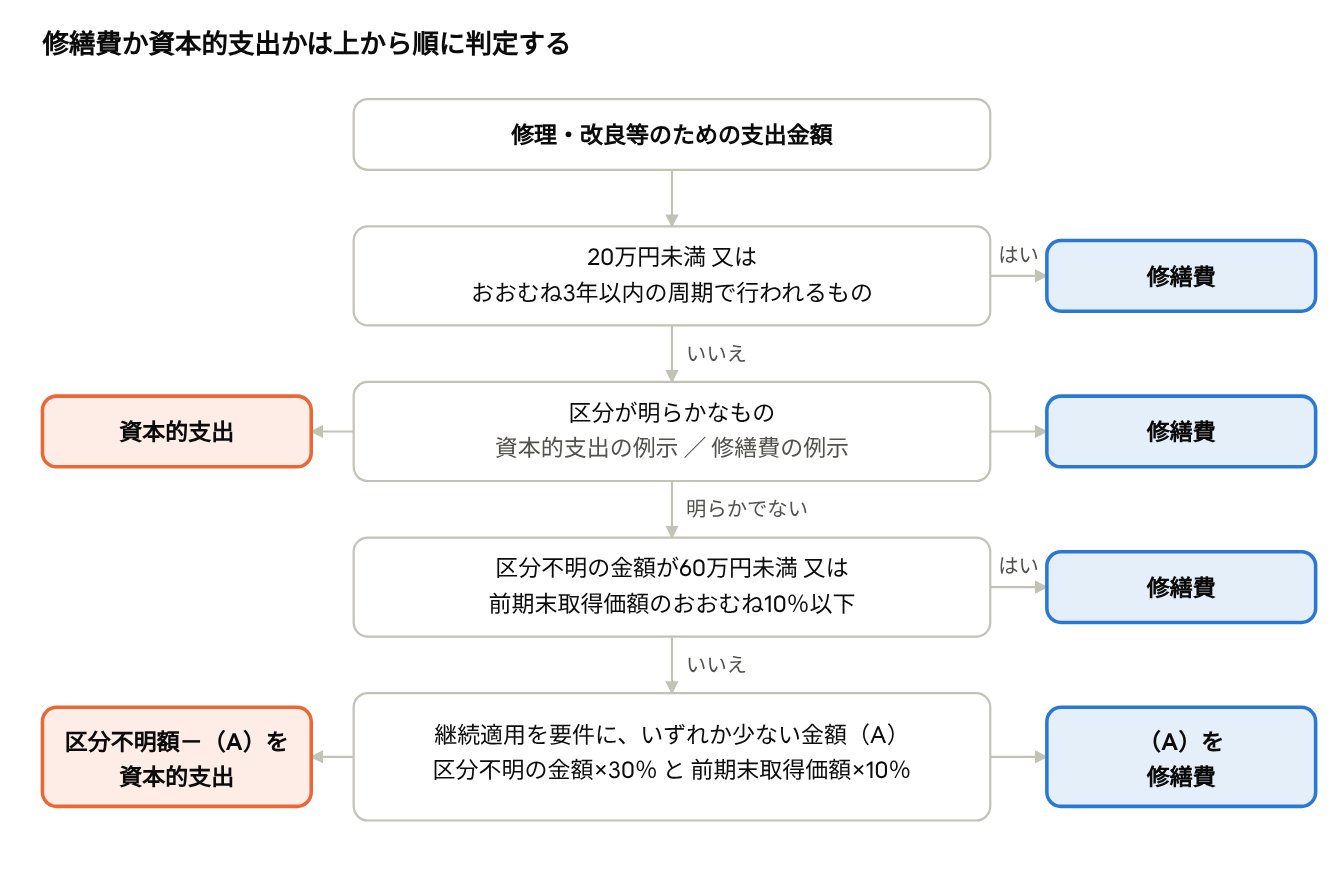
上から順に判定し、どこかで修繕費・資本的支出に区分されれば、そこで判定は終わります。
(3) 資本的支出の償却
平成19年4月1日以後に支出した資本的支出は、原則として、その金額を取得価額とし、本体と同じ種類・耐用年数の減価償却資産を新たに取得したものとして償却します。償却方法は支出時の新償却方法(定額法・200%定率法など)を使います。
ただし、次の特例があります。
| 区分 | 特例の内容 |
|---|---|
| 平成19年3月31日以前取得の資産への支出 | 資本的支出の金額を本体の取得価額に加算し、本体と一緒に旧定額法・旧定率法で償却することができる |
| 定率法を採用している資産への支出 | 翌年(翌事業年度)開始の日に、本体と資本的支出の期首帳簿価額の合計額を取得価額とする1つの資産を取得したものとすることができる(償却率が異なる250%定率法と200%定率法の資産は合算不可) |
【注意】法人が資本的支出を修繕費として費用処理した場合、その金額は償却費として損金経理したものとして扱われ、償却限度額を超える部分は償却超過額として所得に加算されます。
根拠:所得税法施行令127条、181条、所得税基本通達37-10~37-14の2、法人税法施行令55条、132条、法人税基本通達7-5-1、7-8-1~7-8-6、国税庁タックスアンサーNo.5402 修繕費とならないものの判定・No.1379 修繕費とならないものの判定(所得税)
8. 償却資産税(固定資産税)との関係
事業用の機械や備品などには、所得税・法人税の減価償却とは別に、固定資産税(償却資産)がかかります。一般に「償却資産税」と呼ばれます。毎年1月1日(賦課期日)現在に所有している償却資産を、1月31日(土日・祝日等に当たる場合は翌開庁日)までに、資産が所在する市町村(東京23区は都税事務所)に申告します。
【注意】償却資産税(固定資産税)は市町村税です。東京23区内にある資産は特例で都が課税するため、資産が所在する区の都税事務所(償却資産班)に申告します。それ以外の地域では、県税事務所ではなく、資産が所在する市町村に申告します。複数の市町村(区)に資産がある場合は、それぞれに申告が必要です。
(1) 申告の対象となる資産・ならない資産
| 区分 | 主なもの |
|---|---|
| 対象となる資産 | 構築物(舗装、外構、看板など)、機械及び装置、工具器具備品(パソコン、応接セットなど)、大型特殊自動車、テナントが取り付けた内装・造作や建築設備、償却済みでも事業に使える資産、遊休資産 |
| 対象とならない資産 | 土地・家屋(それぞれ土地・家屋として課税)、自動車税・軽自動車税の対象となるもの、ソフトウエアや特許権などの無形固定資産、繰延資産 |
(2) 少額資産の取扱いの違い
3.の少額資産の特例のうち、どれを使ったかで、償却資産税の申告対象かどうかが変わります。
| 所得税・法人税の処理 | 償却資産税 |
|---|---|
| 取得価額10万円未満で、少額減価償却資産として全額を経費にしたもの | 対象外 |
| 取得価額20万円未満で、一括償却資産として3年間で償却したもの | 対象外 |
| 中小企業者等の少額減価償却資産の特例(40万円未満など)で全額を経費にしたもの | 対象 |
| 少額でも耐用年数に応じて個別に減価償却したもの | 対象 |
【注意】中小企業者等の特例で即時償却した資産は、帳簿上は経費処理済みでも、償却資産税の申告が必要です。申告漏れが多い点なので、固定資産台帳に登録して管理しましょう。申告対象外にしたい場合は、20万円未満の資産なら一括償却資産を選ぶことも検討できます。
(3) 所得税・法人税の減価償却との違い
償却資産税の評価額は、「固定資産評価基準」に基づいて計算します。減価償却の計算とは次のような違いがあります。
| 項目 | 所得税・法人税 | 償却資産税 |
|---|---|---|
| 計算の基準日 | 年末(事業年度末) | 賦課期日(1月1日) |
| 償却方法 | 定額法・定率法などから選定 | 原則として旧定率法(固定資産評価基準の減価率) |
| 前年中に取得した資産 | 月割償却 | 取得月にかかわらず半年分の償却 |
| 圧縮記帳 | 認められる | 認められない |
| 特別償却・即時償却 | 認められる | 認められない |
| 評価額の最低限度 | 備忘価額1円 | 取得価額の5% |
(4) 評価額と税額の計算
- 前年中に取得した資産:取得価額×(1-減価率×1/2)
- 前年前に取得した資産:前年度の評価額×(1-減価率)
- 評価額が取得価額の5%を下回るときは、取得価額の5%が評価額
- 課税標準額:課税標準の特例がない場合、同一の所有者が同一市町村内(東京23区は同一区内)に所有する償却資産の評価額を合計して求めます(1,000円未満切捨て)
- 税額=課税標準額×税率(税率1.4%の場合は課税標準額×1.4%、100円未満切捨て)。標準税率は1.4%です。東京23区も1.4%ですが、自治体によって異なる場合があります
- 課税標準額が150万円未満のときは課税されません(免税点。上記と同じ単位で判定)。免税点未満でも申告は必要です。
【注意】所得税・法人税で定額法を選んでいても、償却資産税の評価額は定率法による減価で計算されます。また、申告漏れが後で判明した場合は、過去にさかのぼって課税されることがあります。
根拠:地方税法17条の5第5項(過年度の課税)、341条(定義)、343条(納税義務者)、350条(税率)、351条(免税点)、383条(申告)、734条(特別区の特例)、地方税法施行令49条、固定資産評価基準第3章、東京都主税局「固定資産税(償却資産)」
参考:東京都主税局「令和8年度 固定資産税(償却資産)申告の手引き」
9. 計算例
(1) 所得税:年の中途で取得した車両(定額法)
個人事業者が令和8年7月10日に新車の普通自動車(取得価額300万円、耐用年数6年、定額法の償却率0.167)を購入し、同日から事業専用で使い始めた場合です。
- 1年分:3,000,000円×0.167=501,000円
- 令和8年分:501,000円×6/12(7月~12月)=250,500円
【注意】家事と共用している場合は、償却費のうち事業用の割合に応じた金額だけが必要経費になります。
(2) 定率法(200%定率法)の償却の推移
取得価額100万円、耐用年数10年(定率法の償却率0.200、改定償却率0.250、保証率0.06552)です。償却保証額は1,000,000円×0.06552=65,520円です。
| 年 | 期首未償却残高 | 調整前償却額 | 償却費 | 計算方法 |
|---|---|---|---|---|
| 1年目 | 1,000,000円 | 200,000円 | 200,000円 | 通常 |
| 2年目 | 800,000円 | 160,000円 | 160,000円 | 通常 |
| 3年目 | 640,000円 | 128,000円 | 128,000円 | 通常 |
| 4年目 | 512,000円 | 102,400円 | 102,400円 | 通常 |
| 5年目 | 409,600円 | 81,920円 | 81,920円 | 通常 |
| 6年目 | 327,680円 | 65,536円 | 65,536円 | 通常 |
| 7年目 | 262,144円 | 52,429円 | 65,536円 | 改定(262,144円×0.250) |
| 8年目 | 196,608円 | ― | 65,536円 | 改定 |
| 9年目 | 131,072円 | ― | 65,536円 | 改定 |
| 10年目 | 65,536円 | ― | 65,535円 | 備忘価額1円を残す |
7年目に調整前償却額(52,429円)が償却保証額(65,520円)を下回るため、7年目の期首未償却残高262,144円が改定取得価額になります。
(3) 法人税:償却超過額と認容
3月決算の法人が、令和8年4月1日に機械(取得価額100万円、耐用年数10年、定率法)を取得して事業の用に供した場合です。
| 項目 | 1期目 | 2期目 |
|---|---|---|
| 会社の償却費(損金経理額) | 250,000円 | 100,000円 |
| 償却限度額 | 1,000,000円×0.200=200,000円 | (750,000円+繰越償却超過額50,000円)×0.200=160,000円 |
| 償却超過額・不足額 | 超過額50,000円 | 不足額60,000円 |
| 申告調整 | 減価償却超過額50,000円を加算(留保) | 減価償却超過額認容50,000円を減算(留保)。不足額60,000円と繰越超過額50,000円のいずれか少ない金額 |
法人税では、会社が償却し過ぎた分はその期の損金になりませんが、後の期に償却不足が生じたときに損金になります。一方、償却不足額は切り捨てられ、後の期に取り戻すことはできません。
10. 根拠法令・通達一覧
| 内容 | 所得税 | 法人税 |
|---|---|---|
| 償却費の計算(強制償却/任意償却) | 所得税法49条 | 法人税法31条 |
| 減価償却資産の範囲 | 所得税法2条1項十九号、所得税法施行令6条 | 法人税法2条二十三号、法人税法施行令13条 |
| 償却方法 | 所得税法施行令120条、120条の2 | 法人税法施行令48条、48条の2 |
| 償却方法の選定・届出・法定償却方法 | 所得税法施行令123条、125条 | 法人税法施行令51条、53条 |
| 償却方法の変更 | 所得税法施行令124条 | 法人税法施行令52条、法人税基本通達7-2-4 |
| 取得価額 | 所得税法施行令126条 | 法人税法施行令54条 |
| 資本的支出 | 所得税法施行令127条、181条 | 法人税法施行令55条、132条、法人税基本通達7-8-1~7-8-6 |
| 年(事業年度)の中途の供用 | 所得税法施行令132条 | 法人税法施行令59条 |
| 償却可能限度額・5年均等償却 | 所得税法施行令134条 | 法人税法施行令61条 |
| 非業務用資産の転用 | 所得税法施行令85条、135条 | ― |
| 少額減価償却資産 | 所得税法施行令138条 | 法人税法施行令133条、法人税基本通達7-1-11 |
| 一括償却資産 | 所得税法施行令139条 | 法人税法施行令133条の2 |
| 中小企業者等の少額減価償却資産の特例 | 租税特別措置法28条の2 | 租税特別措置法67条の5 |
| 耐用年数・償却率・中古資産 | 減価償却資産の耐用年数等に関する省令1条、3条、5条、別表、耐用年数の適用等に関する取扱通達1-5-1~1-5-4 | 同左 |
償却資産税(固定資産税)の根拠:地方税法341条、343条、350条、351条、383条、734条、地方税法施行令49条、固定資産評価基準第3章
まとめ
- 所得税は強制償却で、償却費は必ず必要経費に算入します。法人税は任意償却で、損金経理した金額のうち償却限度額までが損金になります。
- 届出をしない場合の法定償却方法は、所得税が定額法、法人税が定率法です。ただし、建物(平成10年4月1日以後取得)、建物附属設備・構築物(平成28年4月1日以後取得)、無形固定資産は定額法しか選べません。
- 取得価額10万円未満は少額減価償却資産、20万円未満は一括償却資産を選べます。青色申告の中小企業者等は、令和8年4月1日以後の取得等につき40万円未満(年300万円まで)を即時償却できます。
- 定率法は、調整前償却額が償却保証額を下回った年から改定取得価額×改定償却率で均等に償却します。
- 中古資産は簡便法により耐用年数を短くできますが、事業の用に供した年に算定しなければなりません。
- 修理・改良の支出は、20万円未満・3年周期、60万円未満・10%基準などで修繕費か資本的支出かを判定します。
- 事業用の償却資産は、毎年1月31日(休日の場合は翌開庁日)までに市町村(東京23区は都税事務所)へ償却資産の申告が必要です。中小企業者等の特例で即時償却した資産も申告対象です。
【注意】個人事業者が法人成りした場合、個人で届け出た償却方法は法人には引き継がれません。法人の法定償却方法は定率法なので、定額法を希望する場合は設立事業年度の確定申告期限までに届出が必要です。